

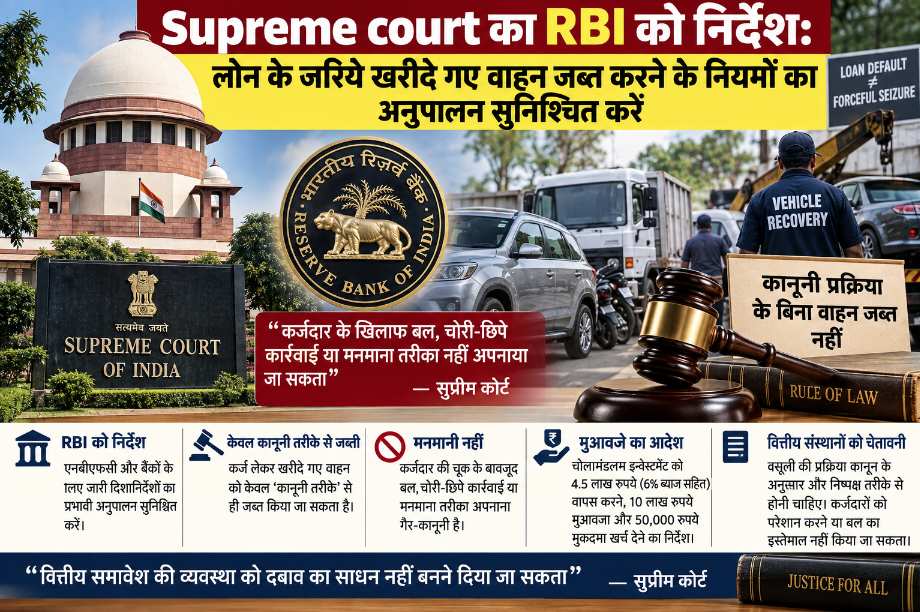
New Delhi. सुप्रीम कोर्ट ने बुधवार को भारतीय रिजर्व बैंक को निर्देश दिया कि वह गैर-बैंकिंग वित्तीय कंपनियों (एनबीएफसी) और अनुसूचित वाणिज्यिक बैंकों के लिए जारी अपने दिशानिर्देशों को प्रभावी तरीके से लागू कराए, ताकि वे कर्ज लेकर खरीदे गए वाहनों को कानूनी प्रक्रिया का पालन किए बिना छीन न सकें। न्यायालय ने आरबीआई के उस निर्देश का हवाला दिया कि कर्ज लेकर खरीदे गए वाहन को केवल ‘कानूनी तरीके’ से ही जब्त किया जा सकता है।
शीर्ष अदालत ने कहा कि कर्ज लेकर लिए गए किसी वाहन को केवल ‘कानूनी तरीके’ से ही अपने कब्जे में ले सकते हैं। कर्जदार के ऋण चुकाने में चूक करने के बावजूद वाहन जब्त करने के लिए बल, चोरी-छिपे कार्रवाई या मनमाना तरीका नहीं अपनाया जा सकता। न्यायालय ने यह बात अपने फैसले में कही। फैसले में उसने चोलामंडलम इन्वेस्टमेंट एंड फाइनेंस कंपनी लि. को ट्रक मालिक का ऋण खाता बंद करने और उसके वाहन की बिक्री से मिली 4.5 लाख रुपये की राशि छह प्रतिशत सालाना ब्याज के साथ वापस करने का आदेश दिया।
शीर्ष अदालत ने वित्तीय कंपनी को वाहन को अनधिकृत तरीके से अपने कब्जे में लेने से हुई मानसिक परेशानी और आजीविका के नुकसान के लिए 10 लाख रुपये का मुआवजा देने का भी आदेश दिया। साथ ही मुकदमा खर्च के रूप में 50,000 रुपये देने को कहा। न्यायमूर्ति पी एस नरसिम्हा और न्यायमूर्ति आलोक अराधे की पीठ ने कहा कि कर्जदार के भुगतान में चूक करने के बावजूद वित्तीय संस्थान कर्ज की वसूली के लिए बल, चोरी-छिपे कार्रवाई या मनमाने तरीके नहीं अपना सकते।
न्यायमूर्ति नरसिम्हा की ओर से लिखे गए फैसले में कहा गया, ‘‘यदि कर्ज समझौते में वित्तपोषित वाहन पर कब्जा लेने का अधिकार दिया गया है तो सामान्य तौर पर वित्तीय संस्थान उस अधिकार का इस्तेमाल कर सकता है। हालांकि, यह अधिकार तब लागू नहीं हो सकता जब समझौते की शर्तें अनुचित हों या जनहित के खिलाफ हों।’’
फैसले में कहा गया, ‘‘वाहन को अपने स्तर पर वापस लेने की ऐसी शर्तें अपने आप में गलत नहीं हैं। ये शर्तें वित्तीय संस्थानों के लिए उस वाहन को ही ऋण की गारंटी मानकर कम आय वाले कर्जदारों, ट्रक मालिकों और छोटे परिवहन कारोबारियों को ऋण देना व्यावहारिक बनाती हैं, जिनके पास आम तौर पर कोई दूसरी संपत्ति गारंटी के रूप में नहीं होती और वे संस्थागत ऋण से वंचित रह सकते हैं।’’
हालांकि, पीठ ने कहा कि अदालत या न्यायाधिकरण की निगरानी के बिना इस अधिकार का उपयोग बहुत सावधानी से किया जाना चाहिए। यदि इस पर नियंत्रण नहीं रखा गया तो इसे चोरी-छिपे, बलपूर्वक या रात में वाहन जब्त करने की खुली छूट के रूप में लिया जा सकता है। इससे वित्तीय समावेश के लिए बनाई गई व्यवस्था उसी वर्ग के लोगों पर दबाव का साधन बन सकती है, जिसके लिए इसे तैयार किया गया है।
पीठ ने आरबीआई के विभिन्न मुख्य परिपत्रों, दिशानिर्देशों और स्पष्टीकरणों का उल्लेख करते हुए कहा कि बैंकों और वित्तीय संस्थानों को कर्ज की वसूली कानून के अनुसार और निष्पक्ष तरीके से करनी चाहिए तथा कर्जदारों को परेशान या उनके खिलाफ बल का इस्तेमाल नहीं करना चाहिए।
